
KILA:n uusi poistojen yleisohje tuo suunnitelman mukaiset poistot uudelleen tarkasteluun. Yrityksen koosta riippumatta olennaista on arvioida, vastaavatko poistoajat ja -menetelmät hyödykkeiden todellista taloudellista pitoaikaa ja antaako tilinpäätös oikean ja riittävän kuvan yrityksen tuloksesta ja taloudellisesta asemasta. Yrityksen koko vaikuttaa kuitenkin siihen, mitä KILA:n poisto-ohjetta voidaan soveltaa. Onko yrityksen poistosuunnitelma ajan tasalla? Ovatko hyödykkeiden taloudelliset vaikutusajat, jäännösarvot tai tulonodotukset muuttuneet?
Uusi yleisohje antaa hyvän syyn tarkistaa, ovatko aiemmin tehdyt ratkaisut ja oletukset edelleen perusteltuja.
Tässä uutiskirjeessä
- Mitä poisto-ohjetta minkäkin kokoinen yritys soveltaa?
- Milloin vuoden 2026 yleisohjetta sovelletaan?
- Mitä uusi yleisohje tarkoittaa poistosuunnitelmalle?
- Miten pien- ja mikroyritys valitsee vuoden 2024 ja 2026 ohjeen välillä?
- Mitä taloushallinnon asiantuntijan kannattaa nyt tarkistaa?
Yrityksen koko määrittää sovellettavan poisto-ohjeen
Pien- ja mikroyrityksellä on kaksi vaihtoehtoa. Keskikokoisten ja suurten yritysten suunnitelman mukaisia poistoja koskeva ajantasainen KILA:n yleisohje on vuoden 2026 yleisohje.
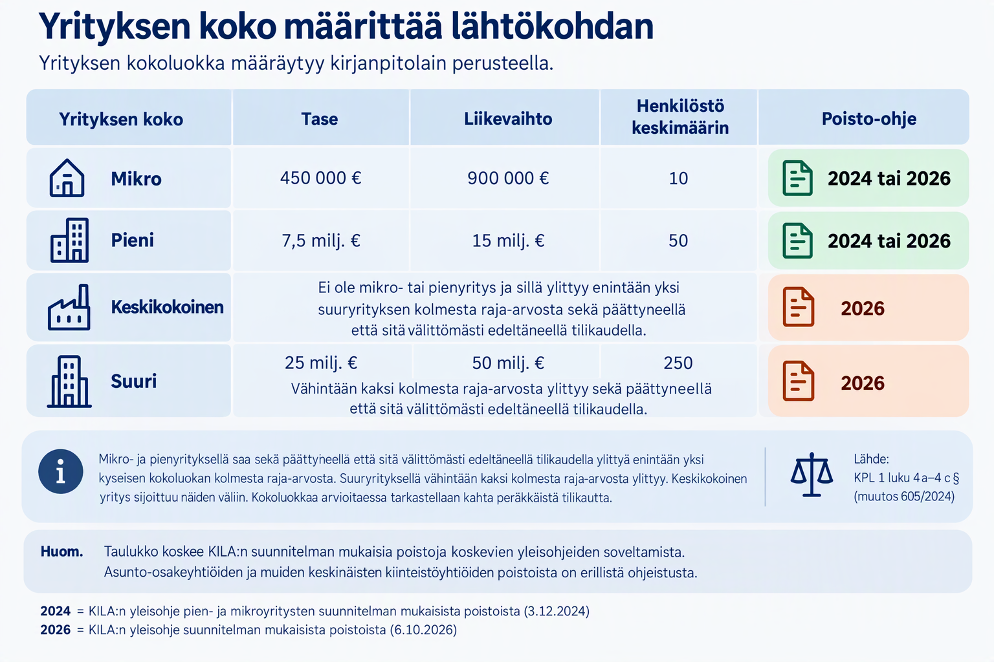
Yrityksen kokoluokka ja sovellettava KILA:n poisto-ohje
Yritysten nykyiset kokoluokat ja raja-arvot määritellään kirjanpitolain 1 luvun 4 a–4 c §:ssä. Kokoluokkaa määritettäessä tarkastellaan sekä päättynyttä että sitä välittömästi edeltänyttä tilikautta.
Milloin uutta yleisohjetta sovelletaan?
KILA:n uusi yleisohje on annettu 6.10.2026, eikä siinä ole erillistä myöhempää voimaantulo- tai siirtymäaikaa. Uutta yleisohjetta voidaan siten soveltaa sen antamisesta lähtien.
Pien- ja mikroyritysten vuoden 2024 yleisohje jää vaihtoehdoksi. Vuoden 2024 ohje korvasi näiden yritysten osalta vuoden 2007 yleisohjeen. Jos pien- tai mikroyritys valitsee vuoden 2026 yleisohjeen, valittua ohjetta on sovellettava kokonaisuudessaan ja johdonmukaisesti tilikaudesta toiseen.
Vuoden 2026 yleisohje nostaa poistosuunnitelman tarkasteluun
Uusi yleisohje korostaa poistosuunnitelman säännöllistä arviointia. Hyödykkeen jäännösarvo ja taloudellinen vaikutusaika tarkastetaan tilinpäätöstä laadittaessa. Jos tulonodotukset tai taloudellista pitoaikaa koskevat arviot muuttuvat olennaisesti, poistosuunnitelmaa tai jäljellä olevaa poistoaikaa voidaan joutua muuttamaan.
- poistosuunnitelma, poistoajat ja -menetelmät
- hyödykkeiden taloudelliset vaikutusajat ja jäännösarvot
- tulonodotusten olennaiset muutokset
- ratkaisujen perustelut ja dokumentointi
Pien- ja mikroyrityksellä on kaksi vaihtoehtoa
Vuoden 2024 yleisohje perustuu mahdollisuuteen käyttää EVL:n mukaisia poistomenetelmiä suunnitelman mukaisten poistojen pohjana ja sisältää pien- ja mikroyrityksille tarkoitettuja yksinkertaistettuja menettelyjä.
Ratkaisevaa ei ole vain se, kumpaa ohjetta yritys saa käyttää. Taloushallinnon asiantuntijan on arvioitava, millainen poistomenettely soveltuu yrityksen olosuhteisiin.
Näin pien- ja mikroyritys arvioi ohjeen valintaa
Päätöspuu ei korvaa yrityskohtaista arviota, mutta auttaa tunnistamaan valinnan kannalta olennaiset kysymykset.
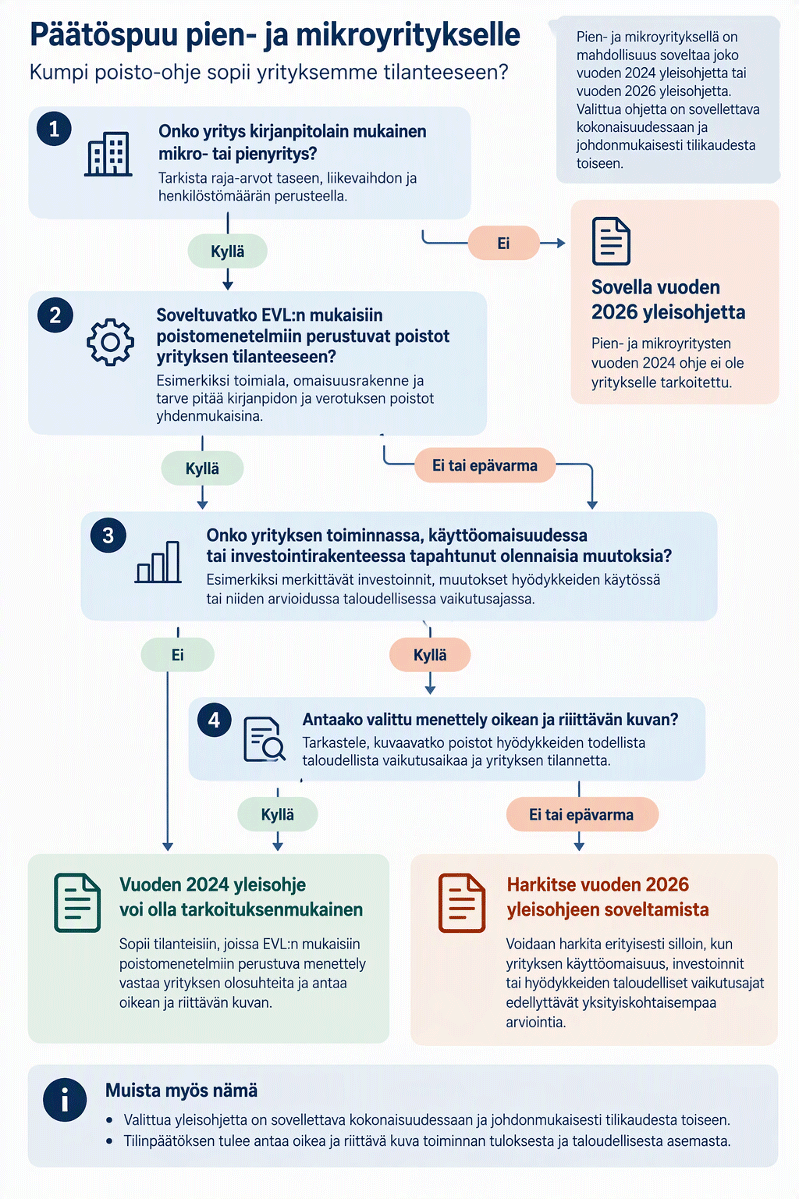
Päätöspuu pien- ja mikroyrityksen poisto-ohjeen valinnan arviointiin
Poisto-ohje ei ole vain tekninen valinta
Ohjeen valinnassa on huomioitava tilinpäätöksen antamaa oikeaa ja riittävää kuvaa koskevat vaatimukset sekä pien- ja mikroyrityksiä koskevat erityissäännökset.
Vuoden 2024 ohje voi tarjota yksinkertaisemman lähtökohdan, kun EVL:n poistomenetelmiin perustuva menettely soveltuu yrityksen olosuhteisiin. Vuoden 2026 yleisohje tarjoaa puolestaan laajemman viitekehyksen suunnitelman mukaisille poistoille ja sisältää käytännön esimerkkejä muun muassa poistoajoista, poistoajan tarkistamisesta ja poistoeron käsittelystä.
Kyse ei ole siitä, kumpi ohje olisi yleisesti yritykselle edullisempi, vaan siitä, mikä poistomenettely soveltuu yrityksen tilanteeseen.
Mitä taloushallinnon asiantuntijan kannattaa tarkistaa?
Yrityksen koko määrittää tarkastelun lähtökohdan. Seuraavat asiat on syytä käydä läpi kaikissa yrityksissä.
| Tarkistettava asia | Käytännön kysymys |
| Kokoluokka ja ohje | Mikä on yrityksen kirjanpitolain mukainen kokoluokka ja mitä poisto-ohjetta yrityksessä sovelletaan? |
| Poistosuunnitelma | Onko poistosuunnitelma ajan tasalla ja vastaavatko poistomenetelmä sekä poistoaika hyödykkeen todellista taloudellista pitoaikaa? |
| Muutokset | Ovatko tulonodotukset, jäännösarvot tai taloudellista pitoaikaa koskevat arviot muuttuneet olennaisesti? |
| Dokumentointi | Onko tehdyt ratkaisut ja niiden perusteet dokumentoitu asianmukaisesti? |
| Verotus | Miten kirjanpidon ja verotuksen poistot suhteutuvat toisiinsa? |
KILA:n uusi poisto-ohje haastaa päivittämään taloushallinnon osaamisen
KILA:n uudistus ei koske vain poistoprosentteja. Taloushallinnon asiantuntijan on tunnistettava yrityksessä sovellettava ohje, ymmärrettävä poistosuunnitelman merkitys ja tunnistettava tilanteet, joissa aikaisempia arvioita pitää tarkastella uudelleen.
KILA:n uusi yleisohje on laaja kokonaisuus. Varsinainen yleisohje on 39-sivuinen, ja 15 liitteen käytännön esimerkit mukaan lukien aineistoa on yhteensä 62 sivua. KILA:n yleisohje ei ole lainsäädäntöä, mutta sillä on tärkeä merkitys kirjanpitolain käytännön soveltamisessa ja hyvän kirjanpitotavan tulkinnassa.
Opitaan yhdessä soveltamaan uutta KILA:n yleisohjetta
Ajantiedon koko päivän koulutuksessa 14. joulukuuta perehdytään yhdessä KILA:n uuteen poisto-ohjeeseen asiantuntijan johdolla. Live-koulutukseen voi osallistua paikan päällä tai etänä. Päivän aikana on tilaa kysymyksille, keskustelulle ja taloushallinnon ammattilaisten omille näkökulmille siitä, miten uutta yleisohjetta sovelletaan käytännön tilanteissa.
Lähteet
KILA:n yleisohje suunnitelman mukaisista poistoista 6.10.2026
KILA:n yleisohje pien- ja mikroyritysten suunnitelman mukaisista poistoista 3.12.2024
Kirjanpitolaki 1336/1997, ajantasainen säädös
Jaana Koskinen, Ajantieto Oy